清算結了の決算報告書と税務署申告の進め方
経営リスクナビ編集部
経営リスクナビ

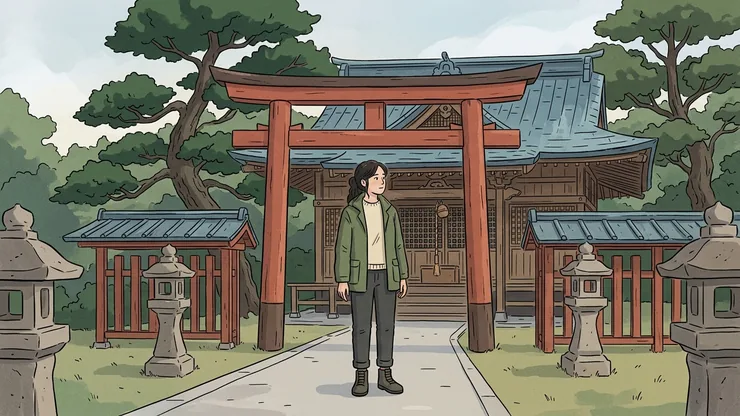
宗教法人・神社の競売というニュースに触れると、自社で宗教施設や記念館、寄付で成り立つ公益施設を運営している立場では「どんな資金の詰まり方で競売に至るのか」「同様の連鎖が起こりうるのか」が現実問題として気になりやすいです。背景を放置すると、修繕・再建の意思決定が寄付見込みに寄りかかったまま進み、差押えや担保実行の局面で説明可能性が不足して、任意の調整余地が狭まります。報道ベースでは児玉神社は令和2年8月に落札・所有権移転に至ったとされており、競売は「気づいた時には手続が進んでいる」形になりがちです。以下では、宗教法人の競売リスクの判断材料として児玉神社の経緯と実務上の確認点を示します。
児玉神社は神奈川県藤沢市江の島に所在し、明治期に活躍した陸軍大将・児玉源太郎命を主祭神として祀る神社です。創建は大正7年で、大正10年には後藤新平らの支援により主要社殿が建立されました。境内は江の島の観光参道からやや離れた崖沿いに位置し、設計を伊東忠太が担当した点も文化史的な特徴です。
一方で、伝統的な地域鎮守の神社のように広い氏子基盤(地域住民による恒常的な支え)を前提として出発した類型ではなく、顕彰(人物の功績をたたえる)を軸に形成された経緯を持ちます。昭和28年に宗教法人格を取得し、神社神道系の単立宗教法人(包括宗教法人に属さず、独立して運営する宗教法人)として運営されてきました。
単立であること自体は直ちに問題ではありませんが、資金面では、包括団体からの制度的・組織的支援(資金支援や人的支援)の選択肢が相対的に少なくなりやすい点が、修繕・再建局面のリスク要因になり得ます。実務上は、工事費の発生局面で「寄付の見込み」ではなく、要素は分解し、各要素を5営業日以内にする短い単位で管理することが重要で、参照資料でもその発想が示されています。
祭神である児玉源太郎と江ノ島には、静養や密談の場としての伝承を含む歴史的な結びつきがあるとされます。児玉が日露戦争前後の時期に鎌倉方面で静養していたこと、面会希望者を避けて江ノ島の山中に入り情勢分析や作戦構想を練ったと伝えられることなどが、没後の顕彰機運につながった文脈です。
また、児玉は台湾総督としての事績から台湾側の崇敬も集め、その縁で鳥居や狛犬、扁額などの奉納が語られています。こうした「国内の地域共同体の氏子基盤」よりも「歴史的評価や域外の崇敬者の厚意」に依存しやすい構造は、寄付収入の変動性が大きくなりやすい点で、財務運営上の留意点になります。
宗教施設・記念館などを運営する法人にとっても、外部からの支援が見込める局面では、資金の出し手が多様化します。参照資料には、資金調達の出し手として「生命保険会社・郵便局・公共団体など」も挙がっており、金融機関以外の資金が入る場合も含めて、契約条件(返済条件、担保、期限の利益喪失条項等)を統一的に把握しておくことが、後の法的整理・競売局面での説明可能性を左右します。
児玉神社が強制競売に至った背景としては、老朽化対策としての解体・修繕に着手した後、資金計画が追いつかず、債務の履行が困難化した流れが指摘されています。平成28年頃から倒壊防止等を目的に神楽殿の解体や社殿の修復工事に着手したものの、自然環境や台風被害などにより費用が増嵩し、寄付募集等の資金調達が必要額に届かなかった結果、債権者側から裁判所手続に移行していった、という整理です。
競売は一般に、債権者が申立てを行い、裁判所が競売開始手続(競売手続の開始決定と差押えを含む局面)を経て進行します。参照資料にも、裁判所決定の主文例として「別紙物件目録記載の不動産につき…競売手続を開始し…差し押さえる」といった形式が示されています。報道ベースでは、平成31年から令和元年にかけて差押えと競売手続が進み、令和2年8月に落札・所有権移転に至ったとされています。
なお、競売の申立て原因は担保権実行に限りません。参照資料でも、競売申立ての類型として「相続財産換価のための競売」や「一部代位弁済者の競売申立て」などが整理されており、宗教施設に限らず、不動産が資金回収の手段として扱われる場面は複線的です。
児玉神社の資金難を理解するうえでは、日常の固定費を賄う安定収入の厚みと、突発的支出(修繕費等)に耐える内部余力の有無が重要です。氏子組織が厚い神社では、定期的な維持費負担や恒常的な寄付が期待できる一方、顕彰神社は参拝者や崇敬者の任意の浄財に依存しやすく、収入の季節変動・年変動が大きくなりがちです。
資金繰りの観点では、「修繕費」が発生したときに、宗教会計上の収入だけで吸収できない場合、借入・立替・未払が積み上がりやすくなります。参照資料の数値例では、ある事業体の費用項目として修繕費が1,187,164円、別年度の修繕費予算が1,200,000円といった形で計上されていますが、こうした規模感の支出でも、寄付の入金が読めない組織では月次資金繰りを直撃し得ます。まして社殿修復のように単年度で大きく膨らみ得る支出は、資金計画の精度と調達条件の管理が不十分だと、短期間で債務不履行に至ります。
老朽化対策としての解体・修繕は、安全確保という正当性がある一方で、運営面では「収益機会の縮小」と「信頼の毀損」を同時に起こし得ます。神楽殿等の解体後に再建が遅れると、祭祀・祈祷・授与所運営などの宗教活動の提供が制限され、結果として初穂料・授与品料・寄付の流入機会が減少します。外観が荒廃すると参拝者の心理的ハードルが上がり、悪循環が生じやすくなります。
実務的には、解体や立入制限に入る時点で、資金管理を「日次〜週次」に落とすことが有効です。参照資料の「各要素を5営業日以内にする」という考え方は、工事工程(足場、解体、搬出、防水、補修など)を要素分解し、支払予定・未払・追加工事の発生を短い管理単位で潰していく趣旨として読み替えられます。寄付入金が後ろ倒しになるほど、短期支払いに耐えられず、未払が債権化し、法的回収に移行するリスクが高まります。
修繕を「借入で先行」させるか「寄付募集の確度を上げてから着工」するかは、資金繰り破綻の分岐点になり得ます。寄付は入金時期と金額が不確定である一方、工事代金は出来高・工程で請求が到来します。借入で先行すると、元本返済と利息負担が固定費化し、寄付が未達の場合に期限の利益喪失等を通じて担保実行(競売)へ直結しやすくなります。
また、資金の出し手が金融機関に限られない点も注意が必要です。参照資料が挙げるように、生命保険会社・郵便局・公共団体などからの借入や資金提供が絡む場合、契約類型が複数になり、担保・優先順位・相殺・代位弁済などの論点が複雑化します。特に参照資料にある「一部代位弁済者の競売申立て」のように、第三者が一部を立替・弁済した結果、求償権等をもって競売に動く構図もあり得るため、誰がどの債権を持っているか(被担保債権の範囲を含む)を早期に棚卸しする必要があります。
宗教法人が競売に至る典型は、(1)建設・修繕等の大型投資、(2)収益事業の不振、(3)資金繰り悪化の過程での担保設定、が連鎖するパターンです。不動産に抵当権・根抵当権が設定され、返済が滞れば、債権者は担保権の実行として競売申立てを行います。
参照資料には、被担保債権の論点として「将来債権譲渡担保の固定化」が挙げられており、担保が不動産だけでなく、将来発生する債権(たとえば継続取引から生じる売掛金等)に及ぶ設計になっている場合もあります。宗教法人や公益施設運営法人でも、施工会社・管理会社・関連会社の取引が連続するほど、担保や優先弁済の設計が複雑になり、資金ショート時に「どの財産が差押え・競売対象になるか」の見通しが難しくなります。
宗教法人は、宗教活動から生じる収入が直ちに課税されない局面がある一方で、収益事業や給与課税、源泉徴収、消費税等、税務リスクは残ります。税務上の不備や滞納がある場合、私法上の債権回収と異なるプロセスで、行政上の滞納処分(差押え等)に進む可能性があります。
参照資料には、債権者側の調査・提出資料として「租税公課の納付状況等に関する明細書」という形で、税目別の未納税額・当期発生税額・当期中の納付税額を管理する実務資料が示されています。また、具体例として「道府県民税」の欄で未納40,800円、当期税額46,600円、法人税等46,600円の計上、源泉所得税2,297円(復興特別所得税含む)の発生といった数値も示されています。宗教法人・公益施設であっても、収益事業や人件費支払いがある限り、税目横断の納付管理を欠くと、差押えリスクが現実化します。
宗教法人の資産であっても、差押え・競売から一律に保護されるわけではなく、財産の性質と手続類型で結論が変わります。礼拝・祭祀に直接供される動産(神体・宝物等)は差押禁止の議論が生じ得る一方、不動産は担保設定があれば担保権実行の対象になり得ます。
さらに実務上は、そもそも「その不動産が誰に帰属するか」を執行機関がどう判断するかが起点になります。参照資料が示すとおり、執行機関は不動産の帰属について外観主義を採り、通常は登記を基準に判断します。そのため、債務者(法人)と登記名義人が一致しない場合、原則として強制競売を開始できない整理になります。
例外として、権利能力のない社団のように名義の一致が構造的に困難な場合には、最判平成22年6月29日(民集64巻4号1235頁)が示す枠組みにより、当該不動産が総有に属することを確認する確定判決等の文書が添付されていれば、強制競売開始が可能となり得ます。宗教施設でも、名義が個人名・関連団体名になっているケースはあり得るため、平時から「登記名義」「規則上の管理主体」「実体としての帰属」を整合させておくことが、いざという時の手続停滞・紛争化を防ぎます。
神社の収入源は、宗教活動収入(賽銭、初穂料、授与品、寄付等)と、収益事業収入(駐車場、不動産賃貸、物販等)に大別して把握すると整理しやすいです。収益事業を行う場合は、宗教会計と区分した会計管理と申告納税が前提になります。
参照資料の数値例は一般企業の費用構造を示すものですが、寄付依存型の施設運営でも同様に、固定費が積み上がると月次のキャッシュアウトが読みにくくなります。例えば、水道光熱費1,471,275円、保険料1,874,511円、租税公課583,495円、支払報酬料2,179,874円、減価償却費3,192,268円といった費用は、収入の変動が大きい組織ほど資金繰りの負荷になります。したがって、内部留保の方針(修繕引当的な準備)と、支出の性格(維持費か、資本的支出か)を峻別して管理することが必要です。
また税務では、支出の効果が1年以上に及ぶものを一時の費用(損金)として処理しない、といった論点が生じ得ます。参照資料にも、支出効果が1年以上に及ぶ費用は繰延資産等として期間配分が必要になり得ること、建物取得後おおむね1年以内の取壊し等では取得価額との関係整理が必要になり得ることが示されています。宗教法人でも、会計・税務の整理が遅れると、金融支援や再建協議の局面で説明が困難になります。
参拝者の導線から外れやすい施設でも、情報発信と導線設計で収益機会を増やす余地はあります。歴史的経緯、建築・奉納品などの固有価値を写真・解説として公開し、現地訪問の動機を作ることが基本です。
加えて、収益化は「寄付を募る」だけではなく、提供価値と対価の設計を伴います。参照資料には、価格が「お客様の満足度」に比例するという実務的な考え方と、老舗温泉宿で夕食価格帯を松16,000円・竹13,500円・梅10,000円に見直した例が示されています。宗教施設でも同様に、授与品・頒布品、記念企画、拝観・見学の受入設計(法令・規則・宗教的尊厳に反しない範囲)などについて、価値の伝え方と対価の受け取り方を整えることが、寄付一本足からの脱却に資する場合があります。
寄付依存が高い組織では、入金が不定期である一方、支出は毎月発生するため、月次資金繰りが崩れやすいです。特に、工事費・修繕費のようにまとまった支出が出る局面で、入金見込みが外れると資金ショートが顕在化します。
参照資料の損益計算書例でも、寄付金500,000円の計上がある一方、支払利息133,400円、法人税等46,600円、給与7,920,000円といった固定的・準固定的支出が並びます。寄付が増えても、それだけで利息・税・人件費を確実に賄える設計になっていないと、短期資金の詰まりは解消しません。
また、税務リスクは資金繰りに直結します。参照資料には源泉所得税2,297円(復興特別所得税含む)の発生例が示されており、少額でも未納が積み上がると信用不安を招きます。寄付依存型の施設ほど、納税・社会保険・源泉を「最後に払う」発想になりやすい点が実務上の落とし穴です。
乃木神社と児玉神社はいずれも軍人を祀る顕彰の系譜を持ち、氏子基盤が厚い鎮守社とは異なる出発点を持つ点で比較対象になります。乃木神社は戦災後の復興過程で事業を組み立て、都市部立地を生かした婚礼事業等を展開して収益を確保してきたと説明されます。
ここで実務的に注目すべきは、単に事業の有無ではなく、資金繰りの設計と、法的倒産手続に移行しないための手当てです。参照資料には、再生企業の「法的倒産手続への移行リスク」を評価する文脈で、破産ではなく自主再建型や清算型の再建案を想定する、売掛先の信用力・分散、担保取得状況等を踏まえて回収懸念を評価する、といった観点が示されています。宗教施設でも、寄付・授与品・利用料など収入源が分散しているほど、資金繰りの急変に対する耐性が上がり、担保実行に至る確率を下げられます。
婚礼事業は一定の収益性が見込める一方、市場縮小や嗜好変化の影響を強く受けます。したがって、単一事業への依存は、将来の収益変動を増幅させます。
参照資料には、寄付金の損金算入限度額の計算例として、寄付金額150,000円、所得金額仮計△8,160,000円(マイナスの場合は0扱いになる箇所)など、収益環境が悪化したときの数値の見え方が示されています。宗教施設側に置き換えると、特定事業が不振になった局面では、外部支援(寄付や協賛)の獲得も同時に難しくなることが多く、単一柱の崩れはそのまま資金繰り悪化に直結します。複数の収益源を持ち、固定費構造を軽くし、修繕等の資金需要が出ても「短期で支払不能に陥らない」設計が必要です。
競売で第三者が宗教施設の土地建物を取得すると、所有権移転それ自体は進みますが、宗教上・慣行上・近隣関係上の調整が残りやすいです。宗教法人格は不動産と別に存続し得るため、明渡し、動産の帰属、祭祀継続の可否などが争点化します。
さらに、手続の入り口では「執行対象財産の帰属」が重要になります。参照資料が示すとおり、執行機関は外観主義により登記を基準に帰属判断を行うため、登記名義が宗教法人・関連法人・代表者個人などに分かれていると、強制競売の可否や、別途の権利移転手続(債権者代位権の行使等)が問題になります。落札後の紛争を避けるためにも、平時から登記・契約・規則・実態の整合を取っておくことが、施設運営法人側のコンプライアンスとして重要です。
宗教法人や公益施設の資金調達・工事発注には、関連法人や協力会社が関与することが多く、競売や差押えが生じると連鎖的な信用収縮が起こり得ます。特に、関連法人が保証や担保提供をしている場合、主債務者が履行不能となった時点で、関連法人が一斉に資金繰り難に陥ります。
参照資料には「競売手続進行のための保全」や「資産及び負債一覧表(法人用)」といった実務語が見られ、債権保全・資産負債の見える化が重要であることが示唆されています。また、代位弁済が入る局面では「一部代位弁済者の競売申立て」のように、当初想定していないプレーヤーが債権者として前面に出てくることがあります。自社が宗教施設運営に関与する場合は、保証・担保・立替払い・工事未払の有無を、契約書単位で棚卸ししておくべきです。
競売という最悪の事態を避けるには、資産・負債・担保・税務・意思決定の適法性を、短期間で説明できる状態に整える必要があります。参照資料にも「資産及び負債一覧表(法人用)」や「租税公課の納付状況等に関する明細書」といった、再建協議・保全局面で要求されやすい資料が挙がっています。
この整理ができると、任意売却・リスケジュール・スポンサー支援・法的整理のいずれの選択肢でも、初動の検討が速くなります。
報道等で整理されている範囲では、児玉神社の境内地に関する競売手続は令和元年12月に売却基準価額等が決定され、令和2年8月に売却が確定したとされています。落札者は民間企業の不動産リゾート会社とされ、現在は当該法人に所有権が移転している、という理解になります。
競売の局面では、裁判所が競売開始手続を経て差押えに至ります。参照資料が示す決定主文例でも「競売手続を開始し…差し押さえる」とされており、こうした法的効果により、処分制限が明確化します。現地では、競売後に入口の立入制限が行われ、一般参拝が困難な状態が続いているとされています。
宗教法人名義であっても、法的手続を経て競売となる可能性はあります。典型は、不動産に抵当権等が設定されている場合の担保権実行です。
また、強制競売では、執行機関が不動産の帰属を外観(登記)で判断するのが原則であり(参照資料の整理)、債務者と登記名義人が一致しないと原則として競売開始に進みにくい一方、要件を満たす場合には例外もあり得ます(最判平成22年6月29日・民集64巻4号1235頁の枠組み)。したがって、宗教法人の資産が競売に至るかどうかは、借入・担保の有無だけでなく、名義・帰属関係、債権者構成、申立ての類型によっても左右されます。
競売回避のためには、早期に「債務の総額」「担保の範囲」「税務の未納」「未払工事代金」を確定し、債権者との調整に入ることが重要です。任意売却、返済条件の変更、支援者の獲得など、選択肢は複数あります。
参照資料でも、再生計画の数値例として「甲社の債務を100百万円から50百万円に減額する」といった設計が示されており、法的整理・準法的整理では債務条件の変更(元本カット等)が論点になり得ます。宗教施設でも、法的整理に進むかどうかは別として、再建局面では「どの債務を、どの条件で、どう整理するか」を数値で説明できることが交渉の前提になります。
利害関係人として確認する場合は、宗教法人法に基づく書類閲覧の枠組みが問題になります。宗教法人法は、一定の書類(財産目録、収支計算書等)の備付け・閲覧に関する規定を置いており、条文上の根拠に基づいて手続を検討することになります(宗教法人法第25条)。
加えて実務では、寄付が主収入の施設ほど、税務・源泉・社会保険・未払工事代金の有無が資金繰りを左右します。参照資料にある「租税公課の納付状況等に関する明細書」のような税目別の納付管理や、源泉所得税(例:2,297円)の発生有無の説明ができるかは、財務規律の確認ポイントになります。寄付者側としては、活動実績の報告だけでなく、資金使途・未払の有無・納税状況の説明姿勢を含めて総合判断することが現実的です。
児玉神社の事例は、修繕・解体に伴う支出増と寄付収入の不確実性が重なると、差押えを経た競売に移行し得ることを示しています。判断の軸は、担保・借入条件(期限の利益喪失条項を含む)と、税務を含む未払・滞納の有無、そして不動産の登記名義が執行の起点になる点です。自社・関連法人で同種施設を運営している場合は、まず「資産及び負債一覧表(法人用)」と「租税公課の納付状況等に関する明細書」を整え、令和2年8月のように手続が進んでから追い付くのではなく、任意の調整余地がある段階で関係者と協議できる状態を作ることが実務的です。加えて、工事契約・追加変更・未払残高、登記事項、保証・担保提供の有無を契約書単位で棚卸しし、必要に応じて弁護士・税理士等の専門家に個別事情を踏まえて相談することが安全です。

Baseconnect株式会社
サイト運営会社
本メディアは、「企業が経営リスクを正しく知り、素早く動けるように」という想いから、Baseconnect株式会社が運営しています。
当社は、日本最大級の法人データベース「Musubu」において国内1200万件超の企業情報を掲げ、企業の変化の兆しを捉える情報基盤を整備しています。
加えて、与信管理・コンプライアンスチェック・法人確認を支援する「Riskdog」では、年間20億件のリスク情報をAI処理、日々4000以上のニュース媒体を自動取得、1.8億件のデータベース等を活用し、取引先の倒産・不正等の兆候の早期把握を支援しています。